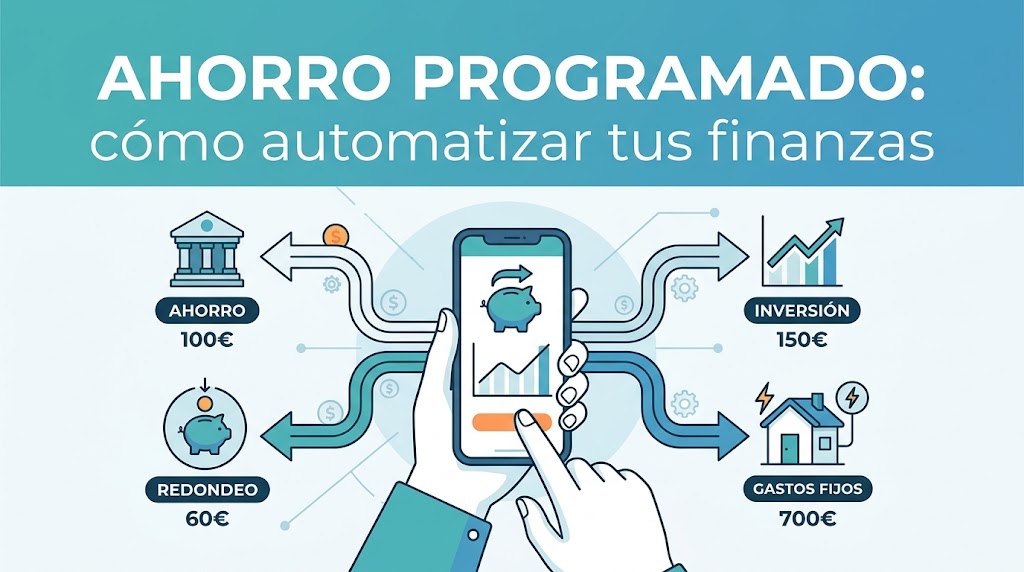
Hasta ahora hemos hablado de técnicas concretas para ahorrar más (presupuesto, redondeo, apps, cuentas remuneradas). En este artículo damos un paso más y unimos todas esas piezas en un sistema completo: automatizar tus finanzas de principio a fin, para que ahorrar e invertir dejen de depender de que te acuerdes o tengas fuerza de voluntad cada mes, y pasen a ocurrir solas, en segundo plano.
Por qué automatizar es más efectivo que «acordarte de ahorrar»
Existe un principio muy repetido en finanzas personales conocido como «págate a ti mismo primero» (pay yourself first): en lugar de gastar durante el mes y ahorrar lo que sobra a final de mes (que casi siempre es poco o nada), la idea es apartar primero el dinero destinado a ahorro e inversión, en el mismo momento en que cobras, y vivir con el resto.
La automatización lleva este principio un paso más allá: en lugar de tener que acordarte de hacer esa transferencia cada mes, la programas una vez y ocurre sola, eliminando por completo la posibilidad de «olvidarte» o posponerla.
Las 4 capas de un sistema financiero automatizado
Un sistema financiero bien automatizado suele estructurarse en cuatro capas, en este orden de prioridad:
1. Gastos fijos esenciales
Domiciliación automática de alquiler/hipoteca, suministros, seguros y cuotas de préstamos. Esta capa suele estar ya automatizada de forma natural en la mayoría de personas, pero conviene revisar que todos los pagos importantes tengan domiciliación activa para evitar recargos por olvido.
2. Colchón de emergencia
Como vimos en el artículo correspondiente, una transferencia automática fija hacia una cuenta remunerada separada, hasta alcanzar el objetivo de 3-6 meses de gastos. Una vez alcanzado ese objetivo, esta transferencia puede reducirse o redirigirse a la siguiente capa.
3. Inversión a largo plazo
Aportación periódica automática a tu fondo indexado, ETF o plan de inversión (lo que se conoce como DCA, inversión periódica, que veremos en detalle en un próximo artículo). Programar esta aportación el mismo día que cobras evita la tentación de «esperar al mejor momento para invertir», que en la práctica suele significar no invertir nunca.
4. Ahorro para objetivos específicos
Transferencias o «huchas» separadas para metas concretas a corto-medio plazo: un viaje, un cambio de móvil, un regalo importante, complementadas si quieres con el redondeo automático que vimos en el artículo anterior.
Ejemplo de automatización completa con un sueldo de 1.400€
| Capa | Automatización | Cantidad aproximada |
|---|---|---|
| Gastos fijos | Domiciliaciones (alquiler, suministros, seguros) | 700 € |
| Colchón de emergencia | Transferencia automática a cuenta remunerada | 100 € |
| Inversión a largo plazo | Aportación periódica a fondo indexado | 150 € |
| Ahorro para objetivos | Hucha con redondeo + transferencia fija pequeña | 50 € |
| Disponible para gasto libre | Lo que queda para vivir el mes | 400 € |
La clave de este ejemplo no es la cifra exacta (que dependerá de tu situación), sino el orden: primero se programan las capas 1-4, y solo lo que queda después es lo que tienes disponible para gastar libremente el resto del mes, sin necesidad de controlarte activamente en cada gasto pequeño.
Cómo configurar la automatización paso a paso
- Calcula tus gastos fijos esenciales y confirma que todos tienen domiciliación activa.
- Define tu objetivo de colchón de emergencia y programa una transferencia automática el mismo día que cobras, hacia una cuenta remunerada separada.
- Elige tu vehículo de inversión a largo plazo (fondo indexado, ETF) y configura una aportación periódica automática, normalmente mensual.
- Activa el redondeo automático en tu banco o app de ahorro, si está disponible, como capa adicional casi imperceptible.
- Revisa el sistema cada 3-6 meses, no cada semana. La automatización está pensada precisamente para que no tengas que estar pendiente constantemente; una revisión periódica es suficiente para ajustar cantidades según cambios en tu sueldo o tus objetivos.
Qué hacer si tu sueldo es variable
Si tus ingresos no son fijos (freelance, trabajos por horas), la automatización estricta por cantidad fija puede ser complicada. En estos casos, algunas alternativas:
- Automatizar por porcentaje en lugar de cantidad fija, si tu banco o app lo permite (por ejemplo, «ahorra el 15% de cada ingreso que recibas»).
- Calcular la automatización sobre tu mes más bajo previsible, y destinar cualquier excedente de los meses mejores directamente a inversión o colchón de forma manual pero inmediata al recibir el ingreso.
- Revisar y ajustar las cantidades programadas con más frecuencia (mensualmente) que alguien con ingresos estables.
Errores comunes al automatizar las finanzas
- Automatizar cantidades demasiado ambiciosas desde el principio, que terminan generando descubiertos y desactivando la automatización por frustración.
- No revisar el sistema nunca. Un cambio de sueldo, de alquiler o de objetivos debería reflejarse en ajustes de las cantidades automatizadas.
- Automatizar el ahorro pero no la inversión, dejando el dinero acumulado sin trabajar en una cuenta de baja rentabilidad en lugar de destinarlo también, en parte, a inversión a largo plazo una vez cubierto el colchón.
En resumen
Automatizar tus finanzas consiste en construir un sistema de capas (gastos fijos, colchón de emergencia, inversión, objetivos específicos) que se ejecuta solo, sin que tengas que tomar una decisión activa cada mes. Aplicando el principio de «págate a ti mismo primero» y programando cada capa en el orden adecuado, el ahorro y la inversión dejan de depender de la fuerza de voluntad y se convierten en un hábito automático, mucho más sostenible a largo plazo que cualquier plan que dependa de acordarte de hacerlo cada mes.
Este contenido tiene un propósito educativo y no sustituye el asesoramiento de un profesional. Cada situación financiera es distinta, así que tómalo como punto de partida, no como una recomendación personalizada.