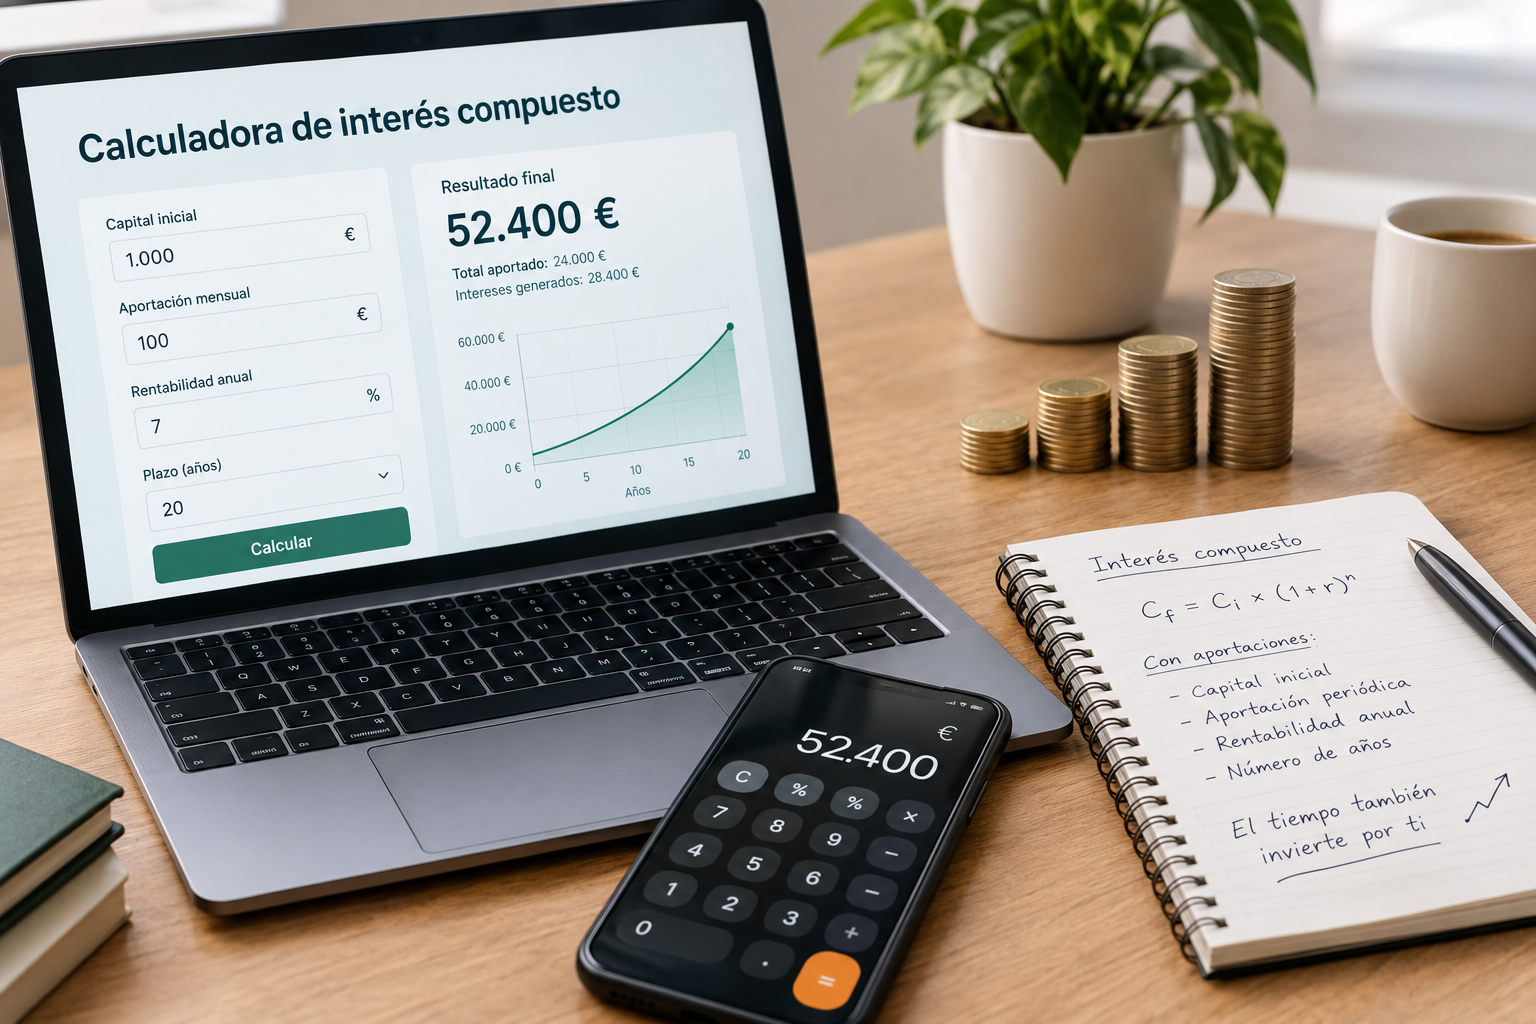
En nuestro primer artículo del blog explicamos qué es el interés compuesto con ejemplos concretos. Aquí vamos un paso más allá: te explicamos la fórmula exacta que hay detrás de cualquier calculadora de interés compuesto, para que entiendas qué está pasando «por dentro» cuando introduces tus números, y puedas incluso hacer tus propias estimaciones sin depender de ninguna herramienta externa.
La fórmula básica del interés compuesto (sin aportaciones)
Para un capital inicial que se deja crecer sin aportar nada más:
Capital final = Capital inicial × (1 + tasa de interés) ^ número de años
Por ejemplo, 1.000€ al 7% anual durante 10 años:
Capital final = 1.000 × (1,07)^10 ≈ 1.967€
La fórmula con aportaciones periódicas (la que de verdad necesitas)
En la práctica, casi nadie invierte solo un capital inicial y lo deja quieto: la mayoría de personas, como vimos en el artículo sobre DCA, aportan una cantidad fija cada mes. La fórmula se complica, pero la lógica es la misma: cada aportación empieza a generar sus propios intereses desde el momento en que se realiza, y esos intereses se acumulan sobre las aportaciones anteriores.
Los tres inputs que necesita cualquier calculadora de este tipo son siempre los mismos:
- Capital inicial (si lo hay).
- Aportación periódica (mensual, en la mayoría de casos).
- Rentabilidad media anual esperada y número de años.
Tabla de referencia rápida: 100€/mes a distintos plazos y rentabilidades
| Años | Total aportado | Al 4% anual | Al 7% anual | Al 10% anual |
|---|---|---|---|---|
| 5 | 6.000 € | ~6.630 € | ~7.200 € | ~7.810 € |
| 10 | 12.000 € | ~14.700 € | ~17.400 € | ~20.650 € |
| 20 | 24.000 € | ~36.700 € | ~52.400 € | ~75.900 € |
| 30 | 36.000 € | ~69.600 € | ~122.000 € | ~226.000 € |
Cálculos aproximados con aportaciones mensuales constantes y rentabilidad compuesta anual; no tienen en cuenta comisiones ni fiscalidad, que reducirían el resultado final real.
Por qué la rentabilidad esperada cambia tanto el resultado
Fíjate en la diferencia entre columnas a 30 años: pasar de un 4% a un 10% de rentabilidad media no duplica el resultado, lo multiplica por más de tres. Esto no significa que debas perseguir la rentabilidad más alta posible asumiendo más riesgo sin criterio (como vimos en el artículo sobre criptomonedas, más rentabilidad esperada casi siempre implica más riesgo), pero sí ilustra por qué elegir bien tu estrategia de inversión importa tanto a largo plazo.
Qué rentabilidad usar como referencia realista
Como orientación, y sin que esto sea una promesa de rentabilidad futura:
- 3-4%: referencia conservadora, más cercana a una cartera con más peso en renta fija.
- 6-7%: referencia habitual para una cartera diversificada de renta variable global a muy largo plazo (como un fondo indexado MSCI World), basada en medias históricas.
- 8-10%+: escenarios más optimistas, generalmente con mayor concentración de riesgo o en periodos históricos concretos que no tienen por qué repetirse.
Cómo usar esta lógica para tus propios cálculos
Puedes construir tu propia calculadora sencilla en una hoja de cálculo con esta lógica:
- Cada mes, suma tu aportación al saldo acumulado del mes anterior.
- Aplica la rentabilidad mensual (la anual dividida entre 12, de forma aproximada) sobre ese nuevo saldo.
- Repite el proceso mes a mes hasta el plazo que quieras calcular.
Esto es exactamente lo que hace, de forma automática, cualquier calculadora de interés compuesto online, incluida cualquier calculadora integrada en las apps de los brokers y roboadvisors que hemos ido mencionando a lo largo del blog.
Lo que ninguna calculadora puede predecir
Es importante recordar que estas calculadoras muestran una proyección basada en una rentabilidad media constante, algo que no ocurre nunca en la realidad: el mercado sube y baja de forma irregular año a año, aunque la media a largo plazo tienda hacia esas cifras históricas. La utilidad real de la calculadora no está en predecir el futuro con precisión, sino en ilustrar el efecto del tiempo y la constancia, que es el mensaje central que hemos repetido en varios artículos de este blog: empezar antes y mantener la aportación importa más que acertar con la rentabilidad exacta.
En resumen
Una calculadora de interés compuesto simplemente automatiza una fórmula que combina capital inicial, aportaciones periódicas, rentabilidad esperada y tiempo. Entender su lógica interna te permite hacer tus propias estimaciones aproximadas, y sobre todo, entender que el factor que más multiplica el resultado no es tanto la rentabilidad exacta que consigas, sino la constancia de las aportaciones y, especialmente, el tiempo que dejas que ese dinero siga creciendo sin interrupciones.
Este contenido tiene un propósito educativo. Las proyecciones de rentabilidad son estimaciones basadas en supuestos y no constituyen una promesa de resultados futuros. Invertir conlleva riesgo de pérdida de capital.