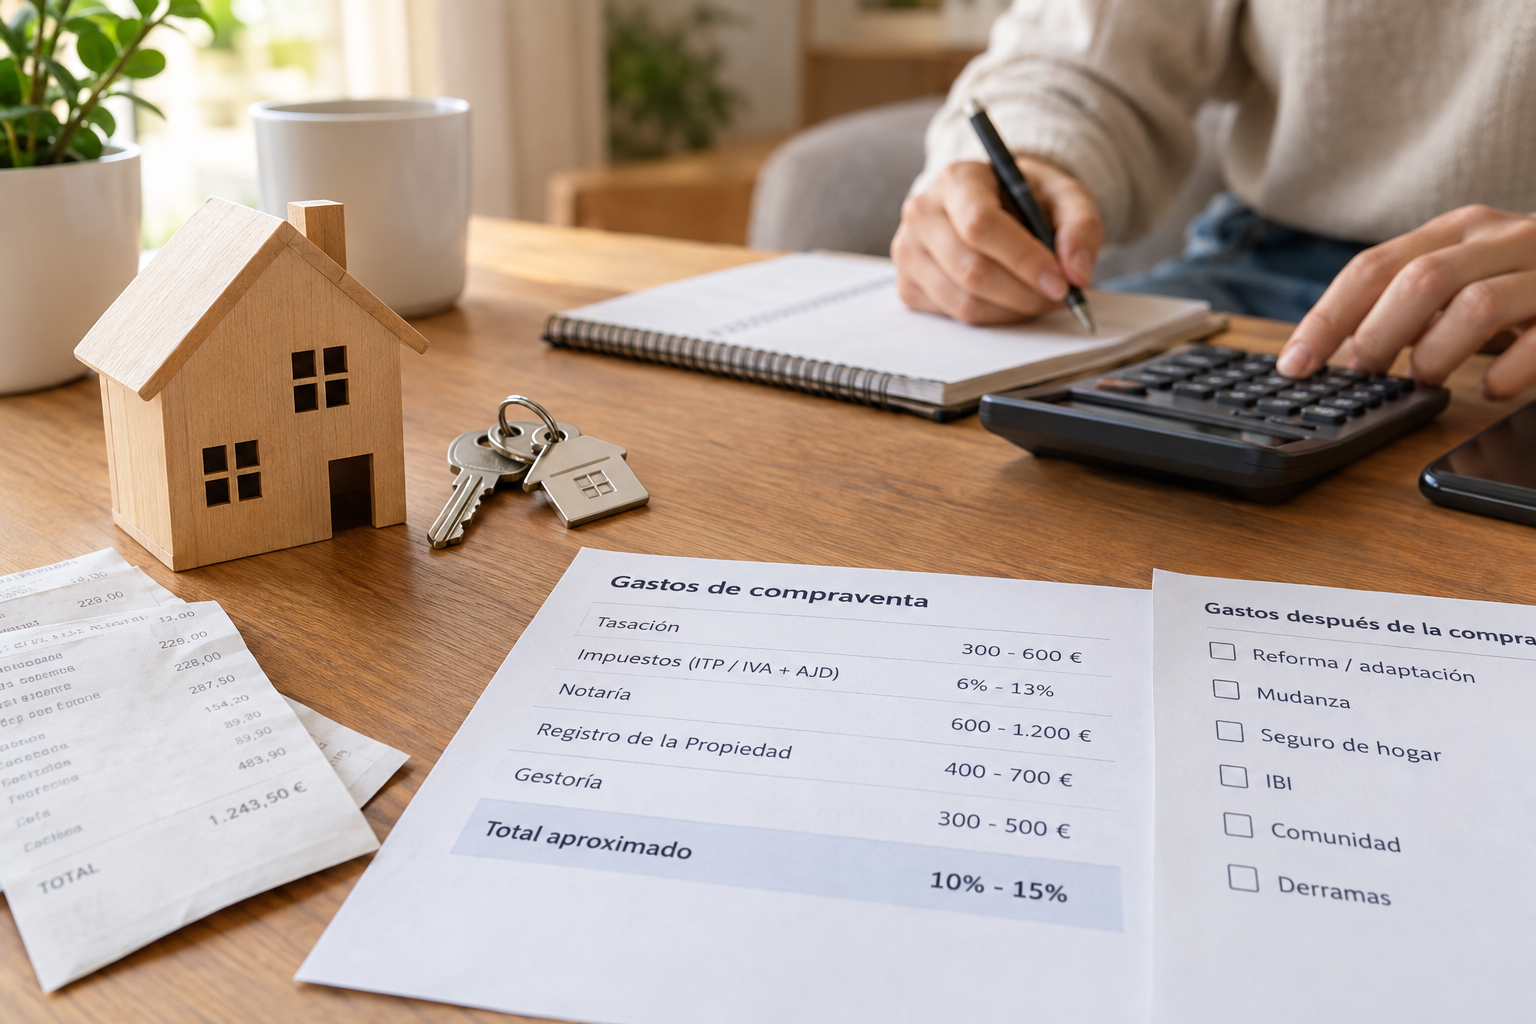
Ya vimos en el artículo sobre cómo ahorrar para la entrada que el 20% no es suficiente. En este artículo desglosamos con más detalle todos esos gastos «ocultos» (en realidad, simplemente poco publicitados) que sorprenden a la mayoría de compradores primerizos, tanto antes de firmar como después de tener ya las llaves.
Gastos antes de firmar la hipoteca
Tasación de la vivienda
El banco exige una tasación oficial para verificar el valor real del inmueble antes de concederte financiación. Coste aproximado: 300-600€, y corre de tu cuenta, independientemente de si finalmente te conceden la hipoteca o no.
Comisión de apertura (si aplica)
Algunos bancos aún cobran una comisión por formalizar el préstamo, aunque es cada vez menos habitual en las hipotecas jóvenes que suelen anunciarse «sin comisiones». Revisa siempre este punto en la oferta vinculante.
Gastos e impuestos en el momento de la compra
Impuestos de transmisión (el gasto más grande, con diferencia)
| Tipo de vivienda | Impuesto | Rango aproximado |
|---|---|---|
| Segunda mano | ITP (Impuesto de Transmisiones Patrimoniales) | 6% – 10% del precio, según comunidad autónoma |
| Obra nueva | IVA + AJD (Actos Jurídicos Documentados) | IVA 10% + AJD 0,5%-1,5% según comunidad |
Este impuesto varía significativamente según dónde compres, así que verificar el tipo exacto de tu comunidad autónoma antes de hacer números es imprescindible.
Notaría
La escritura de compraventa (y, si hay hipoteca, la escritura del préstamo) debe formalizarse ante notario. Coste aproximado: 600-1.200€, dependiendo del precio de la vivienda y la complejidad de la operación.
Registro de la Propiedad
Inscribir la vivienda a tu nombre en el Registro tiene un coste regulado, aproximadamente 400-700€.
Gestoría
Muchos bancos exigen (o recomiendan fuertemente) contratar una gestoría para tramitar todo el papeleo asociado a la compra. Coste aproximado: 300-500€.
Tabla resumen de gastos de compraventa
| Concepto | Rango aproximado |
|---|---|
| Tasación | 300 – 600 € |
| Impuestos (ITP o IVA+AJD) | 6% – 13% del precio |
| Notaría | 600 – 1.200 € |
| Registro de la Propiedad | 400 – 700 € |
| Gestoría | 300 – 500 € |
| Total aproximado | 10% – 15% del precio de la vivienda |
Para una vivienda de 200.000€, esto se traduce en unos 20.000€-30.000€ adicionales, tal como ya adelantamos en nuestro artículo sobre cómo ahorrar para la entrada.
Gastos que llegan después de firmar (y que casi nadie presupuesta)
Reforma o adaptación inicial
Incluso una vivienda «para entrar a vivir» suele requerir algún ajuste: pintura, cambio de cerraduras, pequeñas reparaciones. Presupuestar al menos 1.000-3.000€ de margen es prudente.
Mudanza
Entre transporte, posible almacenamiento temporal y mobiliario nuevo, la mudanza en sí puede suponer 500-2.000€ según la distancia y el volumen.
Seguro de hogar
Obligatorio en la práctica si tienes hipoteca (el banco lo exige como condición del préstamo). Coste anual aproximado: 150-400€, variable según cobertura y valor de la vivienda.
IBI (Impuesto sobre Bienes Inmuebles)
Impuesto municipal anual que pagará el propietario cada año. Varía mucho según el ayuntamiento y el valor catastral, pero puede rondar entre 150€ y 600€ anuales.
Cuota de comunidad
Si la vivienda pertenece a un edificio con zonas comunes, la cuota mensual de comunidad es un gasto fijo que muchos primeros compradores subestiman al calcular su presupuesto mensual total, sumándose a la cuota de la hipoteca.
Derramas
Gastos extraordinarios de la comunidad para reparaciones importantes (fachada, ascensor, tejado). Es imprevisible en el momento de comprar, pero conviene preguntar en la comunidad si hay derramas previstas antes de firmar, y mantener cierto margen en tu colchón de emergencia para este tipo de imprevistos.
Cómo evitar que estos gastos te pillen desprevenido
- No calcules tu ahorro objetivo solo sobre la entrada. Como vimos en el artículo correspondiente, reserva el 28-35% del precio (o el 10-15% si usas aval ICO), no solo el 20%.
- Pide presupuesto de gestoría y notaría con antelación, en lugar de descubrir el coste el día de la firma.
- Pregunta específicamente por el IBI y la cuota de comunidad de la vivienda concreta antes de hacer números sobre tu cuota mensual total real.
- Reserva un margen adicional del 1-2% del precio para imprevistos post-compra (reforma, mudanza, primeros meses de ajuste).
- Mantén tu colchón de emergencia intacto. Como ya insistimos en su artículo correspondiente, ese fondo no se toca para la compra: sigue siendo necesario después de firmar, precisamente para cubrir imprevistos como una derrama o una avería inesperada.
En resumen
Comprar una vivienda implica bastantes más gastos de los que refleja el precio anunciado del inmueble: entre impuestos, notaría, registro y gestoría, el coste de formalizar la compra suele rondar el 10-15% adicional sobre el precio, y a eso hay que sumar gastos posteriores como seguro de hogar, IBI, comunidad y un margen para reforma o mudanza. Presupuestar todos estos conceptos desde el principio, y no solo la entrada, es la diferencia entre un plan de compra realista y una sorpresa desagradable justo antes de firmar.
Este contenido tiene un propósito educativo y no sustituye el asesoramiento de un profesional. Los porcentajes de impuestos y el coste de notaría, registro y gestoría varían según la comunidad autónoma y las características de cada operación; verifica siempre presupuestos concretos antes de comprometerte a una compra.