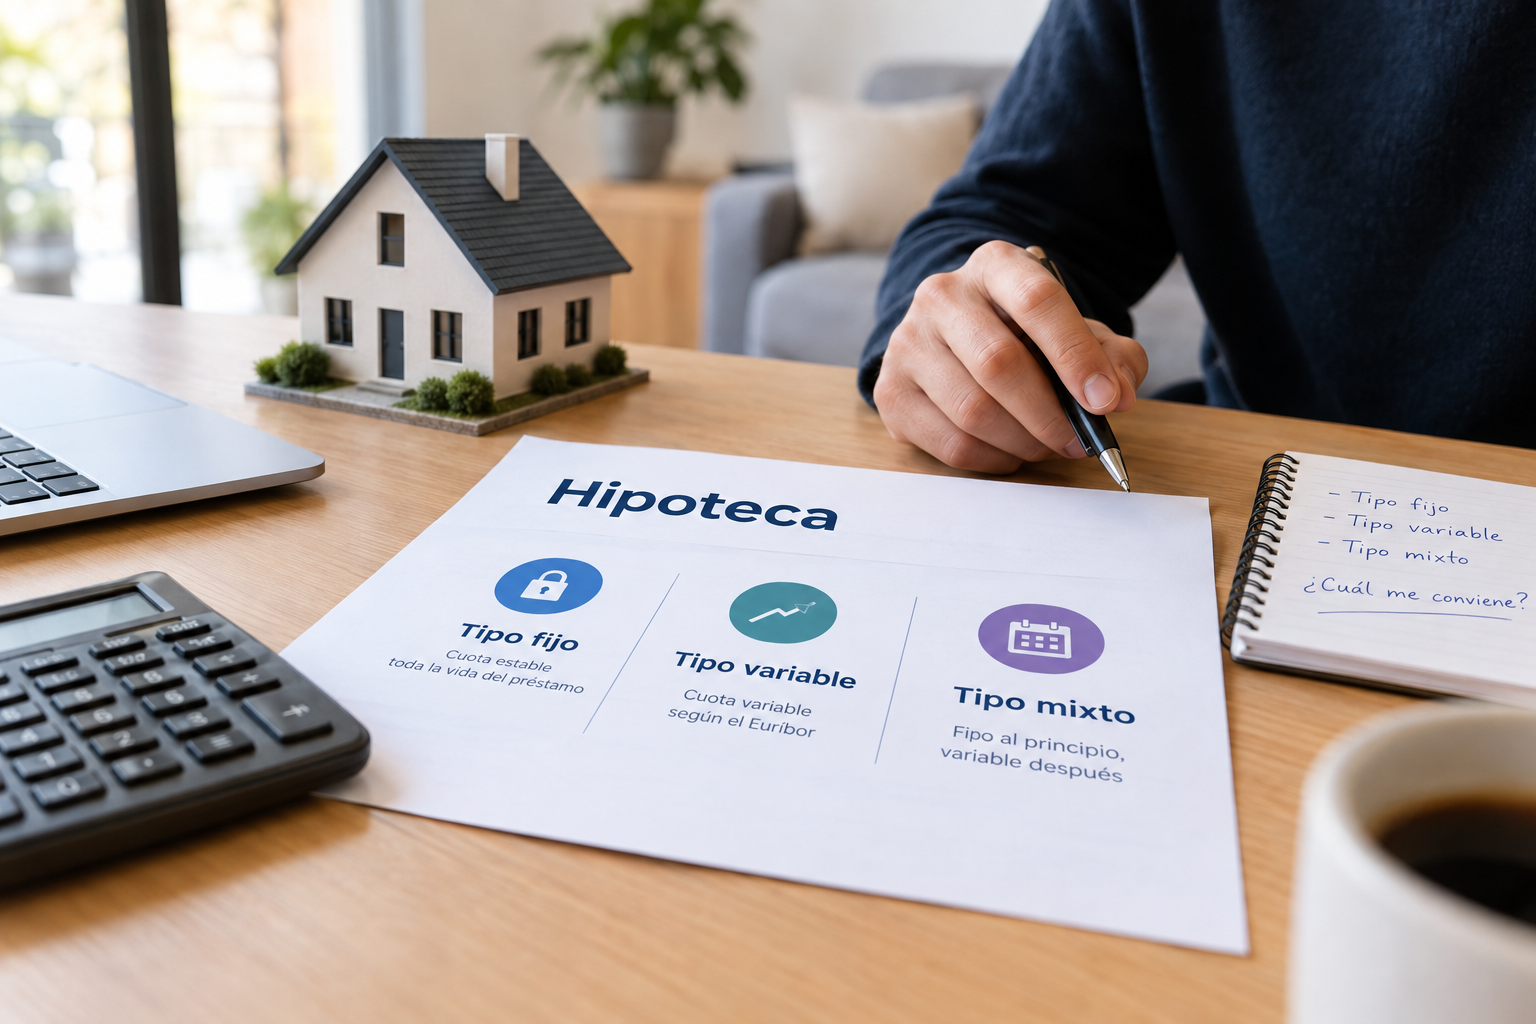
Ya explicamos qué es el Euríbor y cómo afecta a una hipoteca variable, y en el artículo sobre hipoteca joven mencionamos brevemente las tres modalidades. En este artículo profundizamos específicamente en la decisión que más dudas genera a cualquier comprador: tipo fijo, variable o mixto, y cuál conviene según tu perfil.
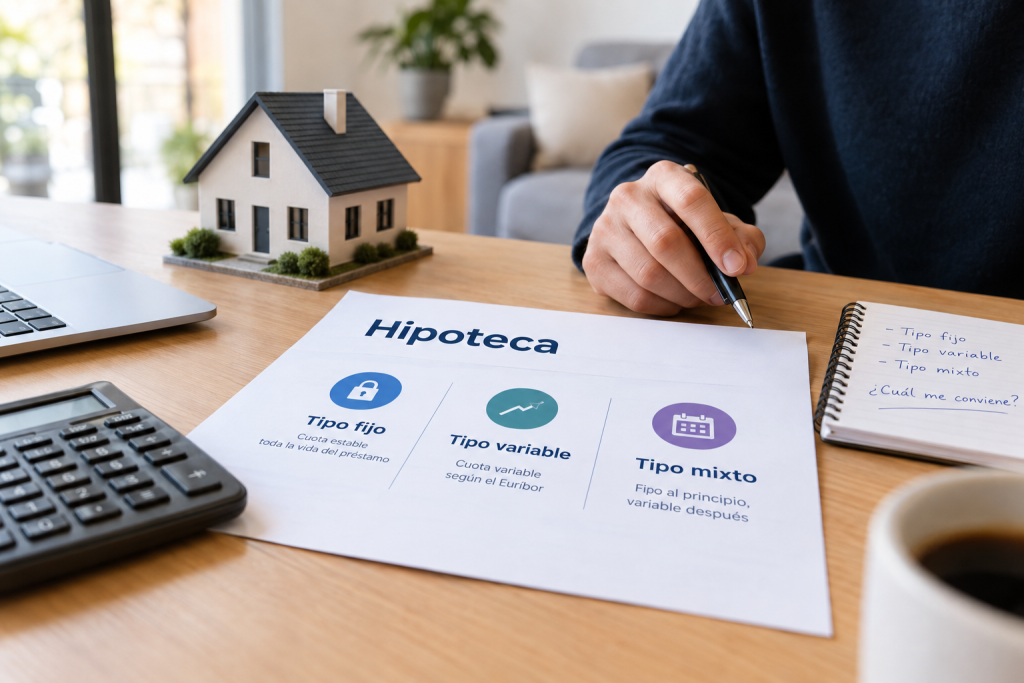
Las tres modalidades, explicadas de nuevo con más detalle
Hipoteca a tipo fijo
El interés se pacta desde el primer día y no cambia durante toda la vida del préstamo, con independencia de lo que haga el Euríbor. Tu cuota mensual es exactamente la misma el mes 1 que el mes 300.
Hipoteca a tipo variable
El interés se calcula como Euríbor + diferencial pactado, revisándose periódicamente (habitualmente cada 6 o 12 meses). Tu cuota sube o baja según evolucione el Euríbor en cada revisión.
Hipoteca mixta
Combina ambos mundos: un tramo inicial a tipo fijo (habitualmente entre 5 y 10 años) y, pasado ese periodo, pasa a tipo variable referenciado al Euríbor para el resto del préstamo.
Comparativa directa
| Fijo | Variable | Mixto | |
|---|---|---|---|
| Previsibilidad de la cuota | Total | Baja, cambia con el Euríbor | Alta al principio, baja después |
| Tipo de interés de partida | Algo más alto | Más bajo | Intermedio |
| Riesgo si suben los tipos | Ninguno | Alto | Solo tras acabar el tramo fijo |
| Beneficio si bajan los tipos | Ninguno (no te aprovechas de la bajada) | Sí, cuota más baja automáticamente | Solo en el tramo variable |
| Perfil que más lo elige | Quien prioriza seguridad y planificación | Quien acepta riesgo a cambio de partir más barato | Quien quiere protección los primeros años, los más ajustados económicamente |
El factor clave: en qué momento del ciclo de tipos estás
La decisión no depende solo de tu perfil personal, sino de dónde se encuentren los tipos de interés en el momento de firmar:
- Si los tipos están altos y se espera que bajen, un variable o un mixto pueden salir beneficiados con el tiempo, porque tu cuota bajará en las revisiones futuras.
- Si los tipos están bajos y se espera que suban, fijar el tipo ahora te protege de encarecimientos futuros.
- Si hay incertidumbre real sobre la dirección de los tipos, el mixto ofrece un punto intermedio: certeza durante los años iniciales (habitualmente los de mayor esfuerzo económico), con la posibilidad de beneficiarte después de un escenario de tipos más bajos si se da esa situación.
Con el Euríbor en niveles moderados en 2026 (en torno al 2,8-2,9%) y expectativas de cierta estabilidad o ligera bajada, muchos brokers hipotecarios recomiendan actualmente el mixto como opción de compromiso razonable, aunque esto puede cambiar según evolucione la política del BCE.
Ejemplo numérico: cómo cambia la cuota en cada modalidad
Para una hipoteca de 150.000€ a 25 años:
| Escenario | Tipo aplicado | Cuota mensual aproximada |
|---|---|---|
| Fijo al 2,8% | 2,8% durante toda la vida del préstamo | ~695 € (constante) |
| Variable, Euríbor al 2%, diferencial 0,80% | 2,80% en la revisión actual | ~695 € (pero variará en cada revisión) |
| Variable, si el Euríbor sube al 4% | 4,80% | ~865 € |
| Variable, si el Euríbor baja al 1% | 1,80% | ~625 € |
Como se ve, la cuota inicial puede ser idéntica entre fijo y variable en un momento concreto; la diferencia real aparece con el tiempo, según hacia dónde se mueva el Euríbor.
Qué perfil encaja mejor con cada modalidad
Tipo fijo:
- Priorizas la tranquilidad de saber exactamente cuánto pagarás cada mes durante toda la hipoteca.
- Tu presupuesto mensual está ajustado y una subida de cuota te generaría problemas reales.
- Prefieres poder planificar a 20-30 años sin sorpresas.
Tipo variable:
- Tienes margen en tu presupuesto para absorber posibles subidas de cuota sin ahogarte.
- Confías en que los tipos se van a mantener bajos o van a bajar durante buena parte del préstamo.
- Valoras partir de una cuota inicial más baja, aunque conlleve incertidumbre futura.
Tipo mixto:
- Quieres protección específicamente durante los primeros años, normalmente los de mayor esfuerzo económico (justo después de comprar).
- Buscas un punto intermedio sin comprometerte a una sola filosofía durante 25-30 años.
Un matiz importante: las bonificaciones
Como ya mencionamos en el artículo sobre hipoteca joven, muchas hipotecas fijas y mixtas ofrecen su mejor tipo solo si contratas productos vinculados (nómina, seguro de hogar, seguro de vida, seguro de protección de pagos). Antes de comparar el tipo «de escaparate» entre bancos, calcula siempre el coste real de esas bonificaciones frente a contratarlas por tu cuenta.
¿Se puede cambiar de modalidad después de firmar?
Sí, existen dos vías principales:
- Novación: modificar las condiciones de tu hipoteca actual con el mismo banco (puede incluir cambio de tipo fijo a variable o viceversa), normalmente con una comisión asociada.
- Subrogación: cambiar tu hipoteca a otro banco que ofrezca mejores condiciones, también con posibles comisiones según lo pactado en tu contrato original.
Revisar estas comisiones en la letra pequeña de tu hipoteca, como ya recomendamos en el artículo sobre hipoteca joven, te evita sorpresas si en el futuro quieres cambiar de modalidad.
En resumen
No existe una modalidad «objetivamente mejor» entre tipo fijo, variable y mixto: la elección correcta depende de cuánto valoras la previsibilidad frente al coste inicial, de tu margen real de presupuesto para absorber posibles subidas, y de hacia dónde se espere que evolucionen los tipos de interés en el momento de firmar. El mixto suele ser la opción de compromiso más recomendada cuando hay incertidumbre, al proteger específicamente los primeros años del préstamo, que suelen ser los económicamente más exigentes para un comprador joven.
Este contenido tiene un propósito educativo y no sustituye el asesoramiento de un profesional. Los tipos de interés y las condiciones del mercado hipotecario cambian con frecuencia; verifica siempre la información actualizada antes de tomar una decisión de esta magnitud.