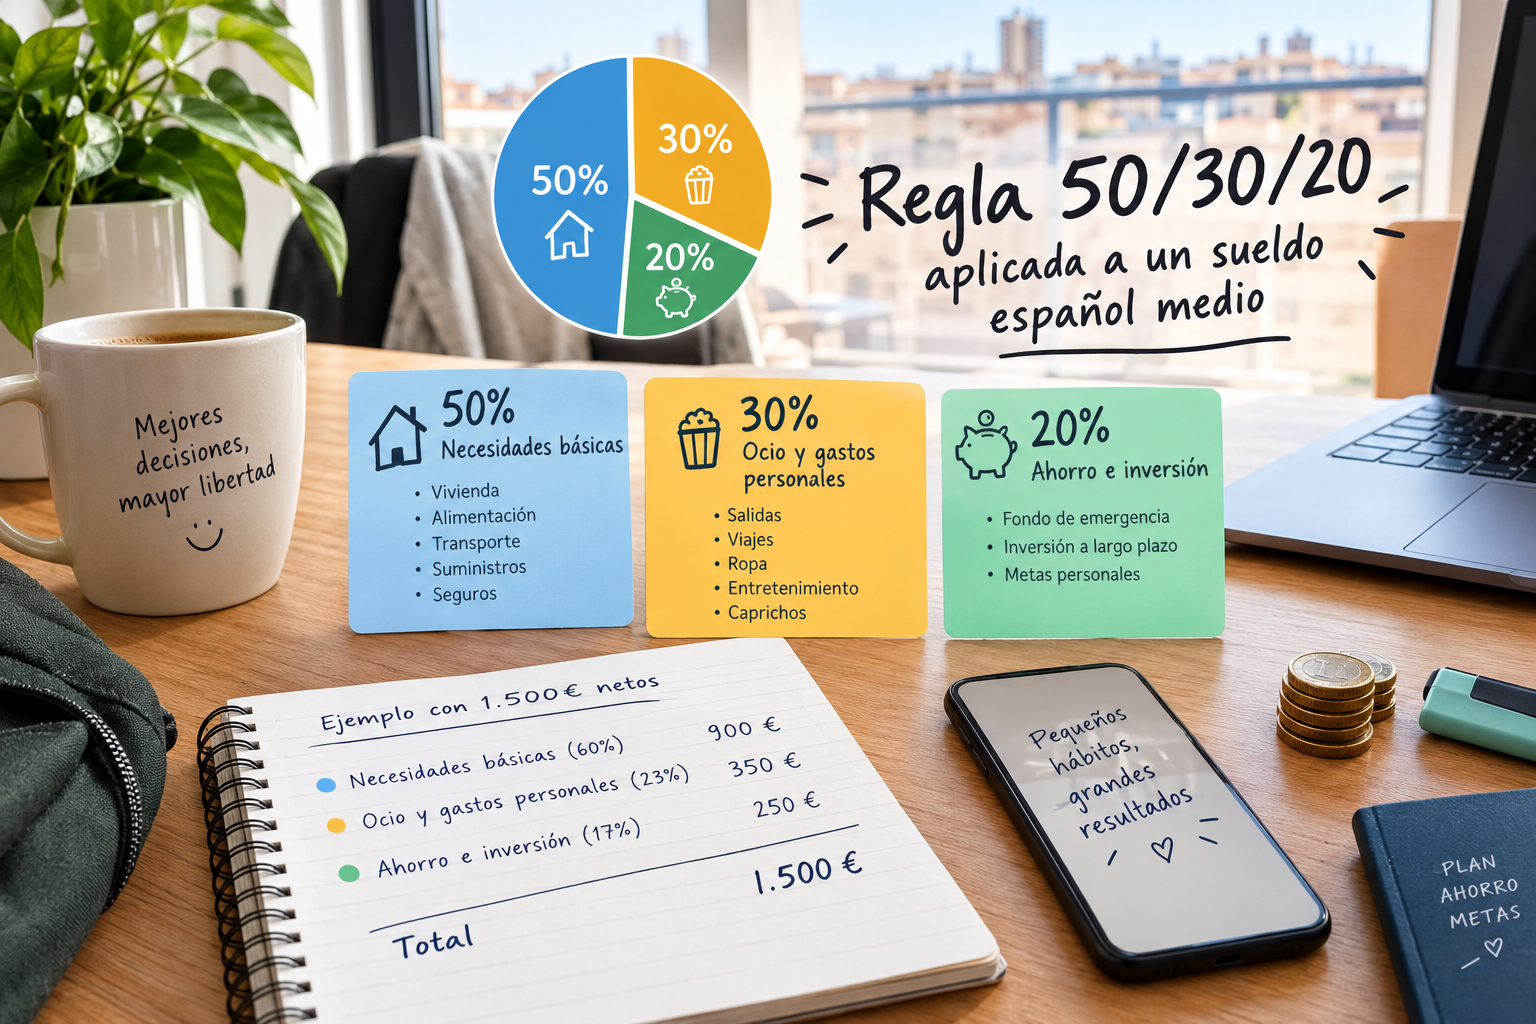
Ya mencionamos la regla 50/30/20 en nuestro artículo sobre el primer presupuesto. En este artículo la aplicamos específicamente a los rangos de sueldo más habituales entre jóvenes trabajadores en España, para que veas cómo se traduce en euros reales según tu situación.
Recordatorio rápido de la regla
- 50% a necesidades básicas: vivienda, alimentación, transporte, suministros, seguros.
- 30% a gastos personales y ocio: todo lo que mejora tu calidad de vida sin ser estrictamente necesario.
- 20% a ahorro e inversión: tu colchón de emergencia y tu futuro financiero.
Es importante recordar que se aplica siempre sobre el salario neto, no sobre el bruto, tal como explicamos en el artículo sobre cómo leer tu nómina.
Aplicación a distintos niveles de sueldo neto
| Sueldo neto mensual | Necesidades básicas (50%) | Ocio y gastos personales (30%) | Ahorro e inversión (20%) |
|---|---|---|---|
| 1.200 € | 600 € | 360 € | 240 € |
| 1.400 € | 700 € | 420 € | 280 € |
| 1.600 € | 800 € | 480 € | 320 € |
| 1.800 € | 900 € | 540 € | 360 € |
| 2.200 € | 1.100 € | 660 € | 440 € |
Por qué esta regla es difícil de cumplir al pie de la letra en España hoy
Como vimos en el artículo sobre cuánto sueldo necesitas para alquilar solo, el alquiler medio en muchas ciudades españolas ya supera, por sí solo, ese 50% destinado a todas las necesidades básicas juntas. Si tu alquiler ya se come el 45-50% de tu sueldo, no queda margen para el resto de necesidades básicas (comida, transporte, suministros) dentro de ese mismo bloque.
Esto no significa que la regla sea inútil: significa que, para muchas personas en España en 2026, conviene usarla como referencia orientativa y ajustable, no como una fórmula matemática rígida.
Cómo adaptar la regla cuando la vivienda se come más del 50%
Una alternativa realista es ajustar los porcentajes manteniendo la lógica de la regla, pero adaptada a la realidad del coste de vida:
| Bloque | Regla original | Versión ajustada (alquiler alto) |
|---|---|---|
| Necesidades básicas | 50% | 60-65% |
| Ocio y gastos personales | 30% | 20-25% |
| Ahorro e inversión | 20% | 15% |
El principio importante que no debería sacrificarse por completo, incluso en esta versión ajustada: mantener algo de ahorro, aunque sea reducido, en lugar de eliminarlo por completo. Como vimos en el artículo sobre cuánto dinero necesitas para empezar a invertir, incluso cantidades modestas aportadas con constancia marcan una diferencia notable a largo plazo gracias al interés compuesto.
Ejemplo completo con un sueldo de 1.500€ netos en una ciudad cara
| Concepto | Importe aproximado |
|---|---|
| Alquiler (compartiendo piso) | 550 € |
| Suministros y comunidad | 80 € |
| Alimentación | 220 € |
| Transporte | 50 € |
| Total necesidades básicas | 900 € (60%) |
| Ocio y gastos personales | 350 € (23%) |
| Ahorro e inversión | 250 € (17%) |
Este ejemplo muestra cómo, aun ajustando los porcentajes a una realidad de alquiler elevado, sigue siendo posible mantener un 17% destinado a ahorro sin quedarse en cero, especialmente si se combina con estrategias como compartir piso, que ya vimos que puede suponer un ahorro del 50% o más respecto a vivir solo.
El bloque que más merece protegerse: el ahorro
Cuando el presupuesto aprieta, la tentación habitual es recortar primero el ahorro, dejándolo como «lo que sobra» en lugar de como una partida fija. Como ya vimos en el artículo sobre automatización de finanzas, invertir la lógica (ahorrar primero, gastar el resto) es la estrategia que realmente funciona a largo plazo, incluso si el porcentaje que puedes destinar al principio es más modesto que el 20% ideal.
Cómo aplicar la regla a tu caso concreto, paso a paso
- Calcula tu sueldo neto real, no el bruto del contrato.
- Suma tus necesidades básicas actuales (vivienda, suministros, alimentación, transporte, seguros).
- Calcula qué porcentaje de tu sueldo representan esas necesidades básicas.
- Si superan claramente el 50%, ajusta los otros dos bloques manteniendo un mínimo de ahorro, en lugar de eliminarlo.
- Automatiza ese porcentaje de ahorro desde el primer mes, como vimos en el artículo correspondiente.
En resumen
La regla 50/30/20 sigue siendo una referencia útil para organizar tu presupuesto, pero aplicarla al pie de la letra en muchas ciudades españolas de 2026 es poco realista, dado el peso que tiene hoy el alquiler sobre el sueldo medio joven. La clave no está en cumplir exactamente esos porcentajes, sino en mantener la lógica de fondo: cubrir lo esencial, disfrutar de una parte de tu sueldo, y proteger siempre un porcentaje de ahorro, aunque sea más modesto del 20% ideal, en lugar de sacrificarlo por completo cuando el presupuesto aprieta.
Este contenido tiene un propósito educativo y no sustituye el asesoramiento de un profesional. Cada situación financiera es distinta; ajusta estos porcentajes a tu realidad concreta.