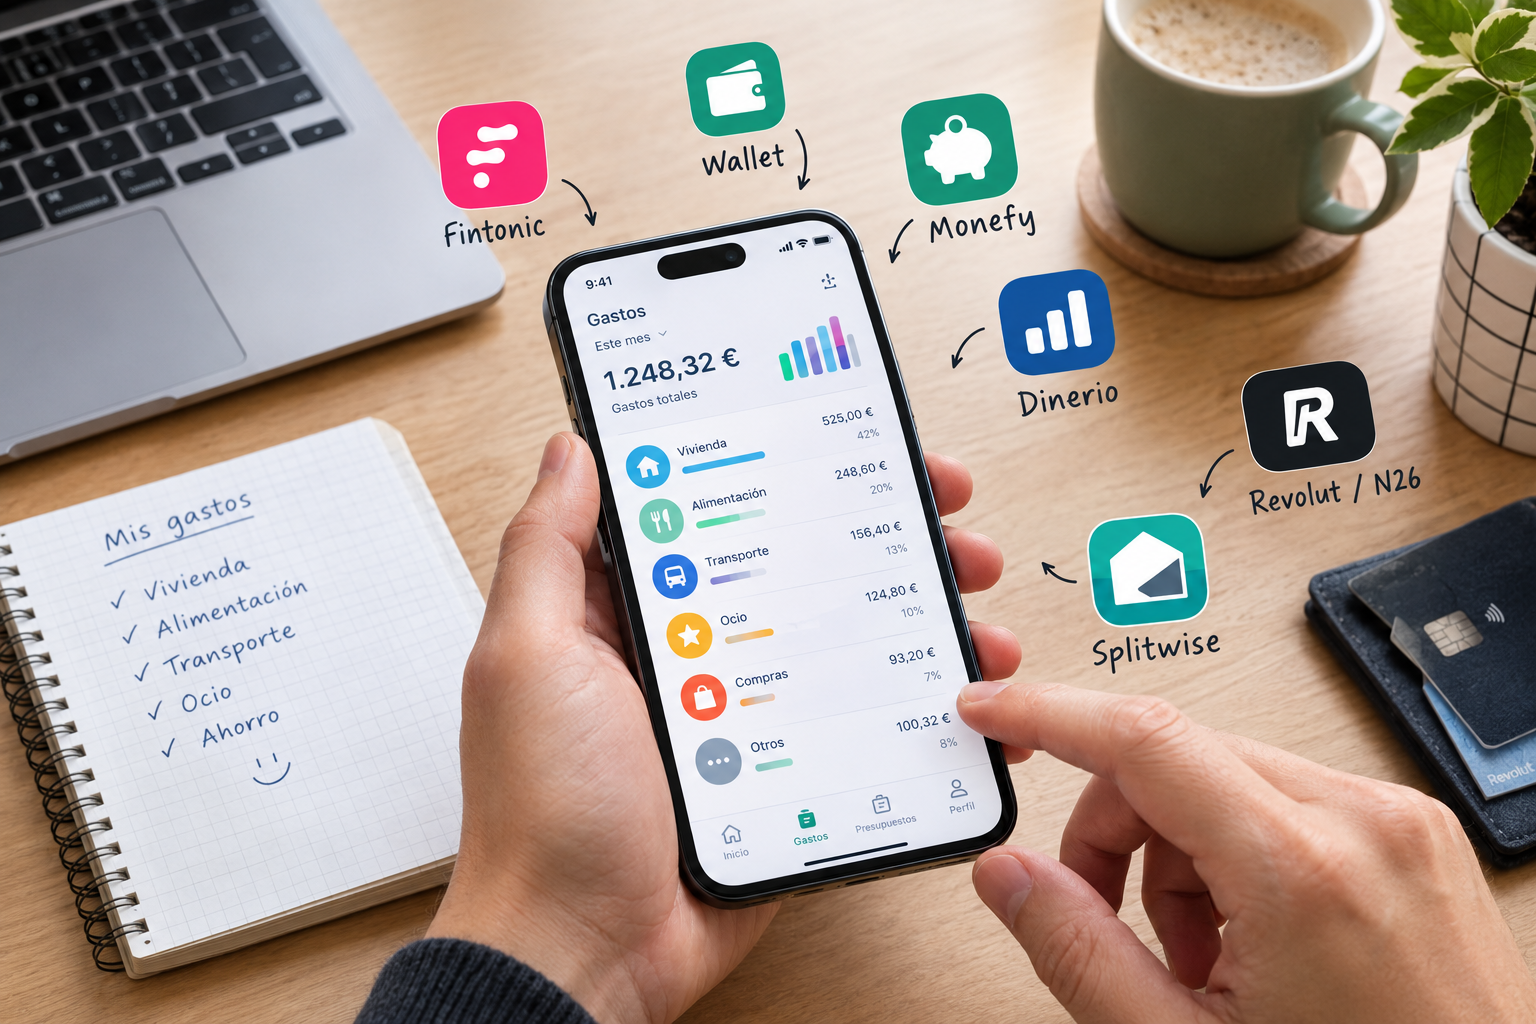
En el artículo sobre apps de ahorro automático nos centramos en herramientas para ahorrar sin esfuerzo. Aquí el enfoque es distinto: aplicaciones pensadas específicamente para entender en qué se te va el dinero, el paso previo imprescindible antes de poder aplicar con criterio la regla 50/30/20 que vimos en el artículo anterior.
Dos formas distintas de controlar gastos
Antes de comparar apps concretas, conviene entender que existen dos enfoques radicalmente distintos:
| Conexión bancaria (agregadores) | Registro manual | |
|---|---|---|
| Cómo funciona | Se conecta a tus cuentas y categoriza automáticamente | Introduces cada gasto tú mismo |
| Esfuerzo requerido | Mínimo una vez configurado | Constante, requiere disciplina |
| Precisión | Alta, pero la categorización automática no siempre acierta | Total, tú decides cada categoría |
| Privacidad | Compartes credenciales bancarias con la app | No requiere acceso a tus cuentas |
| Ejemplos | Fintonic, Revolut, N26 | Wallet (modo manual), Monefy, Dinerio |
Comparativa de las principales apps en 2026
| App | Tipo | Gratuita | Punto fuerte |
|---|---|---|---|
| Fintonic | Conexión bancaria | Sí (con límites) | Pionera en España, categorización automática y alertas inteligentes |
| Wallet | Manual (o conexión en plan de pago) | Freemium | Máxima personalización, permite fotos de tickets |
| Monefy | Manual | Freemium | Interfaz muy simple, registro de gasto en pocos segundos |
| Dinerio | Sin conexión bancaria | Freemium | Visión completa: gastos, ingresos, inversiones y patrimonio neto |
| Revolut / N26 | Integrado en el propio banco | Sí (si ya usas la cuenta) | Categorización al instante en cada pago, sin app adicional |
| Splitwise | Manual, colaborativa | Freemium | Especializada en gastos compartidos entre varias personas |
Fintonic: la opción más completa para «instalar y olvidar»
Sigue siendo, años después de su lanzamiento, una de las opciones más sólidas para quien quiere automatización sin esfuerzo: conecta tus cuentas (usando solo claves de lectura, nunca las de operaciones), categoriza automáticamente cada movimiento y envía alertas proactivas ante gastos inusuales o facturas más altas de lo habitual.
Su principal limitación: no permite añadir gastos en efectivo de forma manual con la misma naturalidad que otras apps, y algunos usuarios señalan errores puntuales en la categorización automática.
Wallet: la opción con más profundidad de análisis
Si Fintonic prioriza la automatización, Wallet prioriza la personalización. Permite crear múltiples «billeteras» (por ejemplo, una personal y otra compartida con tu pareja o compañeros de piso), añadir fotos de tickets a cada gasto (muy útil si eres autónomo y necesitas justificar gastos deducibles ante una posible inspección de Hacienda), y analizar patrones de gasto con más profundidad que la mayoría de alternativas.
Usar tu propio banco como app de control de gastos
En 2026, la línea entre «banco» y «app de gestión financiera» se ha difuminado bastante. Neobancos como Revolut o N26 muestran cada pago al instante con categorización automática, presupuestos configurables por categoría y avisos inmediatos tras cada movimiento, lo que para muchos usuarios hace innecesario instalar una app adicional: usan directamente su banco como herramienta de control.
Apps para gastos compartidos
Si compartes piso o gastos con tu pareja, herramientas como Splitwise están pensadas específicamente para repartir y llevar la cuenta de gastos comunes (alquiler, suministros, compra), calculando automáticamente quién debe qué a quién, sin depender de anotaciones manuales dispersas.
Cómo elegir la app adecuada según tu perfil
Si quieres automatización total, sin esfuerzo de registro:
Fintonic o directamente tu propio neobanco (Revolut, N26), si ya operas principalmente con tarjeta.
Si valoras la privacidad y prefieres no compartir credenciales bancarias:
Dinerio o Wallet en modo manual, que no requieren conexión a tus cuentas.
Si eres autónomo o necesitas justificar gastos deducibles:
Wallet, por su función de fotografiar tickets y asociarlos a cada gasto registrado.
Si compartes gastos habitualmente con otras personas:
Splitwise, o las funciones de billetera compartida que ofrece Wallet.
Por qué la app «perfecta» no existe (y por qué no importa)
La app que mejor funciona no es necesariamente la más completa sobre el papel, sino la que realmente vas a seguir usando dentro de un mes. Una herramienta con funciones avanzadas que abandonas a la segunda semana vale menos que una app sencilla que consultas cada pocos días. Por eso, más que buscar «la mejor app», conviene probar una y comprometerte a revisarla con regularidad durante al menos un mes antes de valorar si se ajusta a tu forma de gestionar el dinero.
Qué hacer con la información una vez la tienes
Controlar gastos no es un fin en sí mismo: es el paso previo para poder aplicar con datos reales la regla 50/30/20 que vimos en el artículo anterior, identificar gastos «invisibles» como los que mencionamos en el artículo de ahorrar 1.000€ en 6 meses, y ajustar tu presupuesto con información real en lugar de intuiciones.
En resumen
Existen dos grandes enfoques para controlar tus gastos: apps con conexión bancaria que automatizan la categorización (Fintonic, tu propio neobanco) y apps de registro manual que priorizan la privacidad y el control detallado (Wallet, Monefy, Dinerio). No hay una única mejor opción: la más adecuada depende de si priorizas la comodidad de la automatización o el control manual detallado, y de si necesitas funciones específicas como gastos compartidos o justificantes fotográficos. Lo verdaderamente importante no es qué app eliges, sino que la sigas usando con constancia el tiempo suficiente para que te aporte una imagen real de tus hábitos de gasto.
Este contenido tiene un propósito educativo y no sustituye el asesoramiento de un profesional. Las funciones y condiciones de las apps mencionadas pueden haber cambiado desde la fecha de publicación; verifica siempre la ficha oficial en la tienda de aplicaciones antes de instalar cualquier servicio.