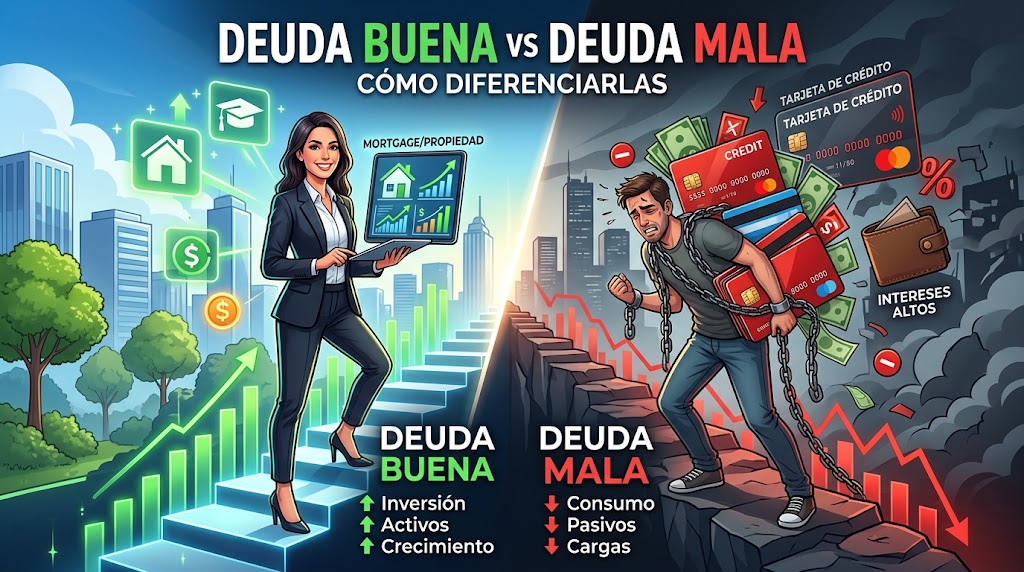
«Nunca pidas dinero prestado» es un consejo que seguramente has escuchado más de una vez. Suena prudente, pero en realidad es una simplificación que puede hacerte perder buenas oportunidades. La realidad es más matizada: no toda la deuda es igual, y aprender a distinguir entre una deuda que te ayuda a construir patrimonio y una que solo te resta dinero es una de las habilidades financieras más importantes que puedes desarrollar.
En este artículo te explicamos la diferencia entre deuda buena y deuda mala, con ejemplos reales, para que sepas identificar en qué casos endeudarte puede tener sentido y en cuáles es mejor evitarlo.
Qué es la deuda buena
La deuda buena es aquella que se usa para financiar algo que genera valor a largo plazo: aumenta tus ingresos futuros, revaloriza tu patrimonio, o te da acceso a algo que de otra forma tardarías mucho más en conseguir, siempre que las condiciones (interés, plazo) sean razonables.
Ejemplos habituales de deuda buena:
- Hipoteca para comprar una vivienda: el inmueble suele revalorizarse con el tiempo (aunque no siempre) y, a diferencia del alquiler, terminas siendo propietario de un activo.
- Préstamo para formación con retorno claro: un máster o formación especializada que te permite acceder a un sueldo significativamente mayor puede «pagarse solo» a medio plazo.
- Financiación de un negocio con plan viable: si el préstamo se usa para generar ingresos que superan el coste de la deuda.
Qué es la deuda mala
La deuda mala es aquella que se usa para financiar algo que pierde valor con el tiempo o que no genera ningún retorno, normalmente con tipos de interés altos. En estos casos, estás pagando de más por algo que, en la mayoría de casos, ya has terminado de disfrutar mucho antes de terminar de pagarlo.
Ejemplos habituales de deuda mala:
- Deuda de tarjeta de crédito sin pagar a tiempo: con intereses que suelen superar el 15-20% anual, es de las deudas más caras que existen.
- Préstamos rápidos («minicréditos») para gastos de consumo: intereses extremadamente altos, a veces por encima del 100% TAE.
- Financiar caprichos o vacaciones con crédito al consumo: el bien se disfruta y desaparece, pero la deuda y sus intereses continúan.
- Comprar un coche muy por encima de tu presupuesto real a través de financiación: el coche pierde valor cada año mientras sigues pagando intereses sobre el préstamo.
Comparativa rápida
| Deuda buena | Deuda mala | |
|---|---|---|
| Qué financia | Activos que se revalorizan o generan ingresos futuros | Consumo que pierde valor o desaparece |
| Tipo de interés habitual | Bajo-medio (hipotecas, préstamos formación) | Alto (tarjetas, minicréditos) |
| Efecto en tu patrimonio | Puede aumentarlo a largo plazo | Lo reduce, a veces de forma importante |
| Ejemplo típico | Hipoteca, préstamo de estudios con buen retorno | Deuda de tarjeta de crédito, préstamo para vacaciones |
No es solo «qué financias», también importan las condiciones
Es importante matizar que ni siquiera una hipoteca es automáticamente «deuda buena» en cualquier condición: si el tipo de interés es desproporcionado respecto al mercado, o si compras muy por encima de tus posibilidades, esa misma deuda puede convertirse en un problema serio. Del mismo modo, financiar una formación puede ser mala deuda si el coste no guarda relación con la mejora salarial real que vas a obtener.
Antes de asumir cualquier deuda, conviene hacerte estas preguntas:
- ¿Lo que financio va a generar valor o ingresos a futuro, o simplemente lo voy a consumir?
- ¿El tipo de interés es razonable comparado con otras opciones del mercado?
- ¿Puedo asumir la cuota mensual sin poner en riesgo mi colchón de emergencia?
- ¿Existe una alternativa de ahorro previo que me permita evitar o reducir esta deuda?
Por qué la deuda de tarjeta de crédito es especialmente peligrosa
Merece una mención aparte porque es, con diferencia, la deuda mala más común entre jóvenes. Cuando no pagas el total de tu tarjeta de crédito a fin de mes (y optas por el pago aplazado o «revolving»), empiezas a generar intereses sobre el saldo pendiente, que a su vez generan más intereses si tampoco los pagas: es el interés compuesto trabajando en tu contra, como ya vimos en nuestro primer artículo.
Un ejemplo real de cómo se dispara:
| Deuda inicial | TAE aproximada | Cuota mínima mensual | Tiempo aproximado en pagarla | Intereses totales pagados |
|---|---|---|---|---|
| 1.000 € | 20% | 50 € | Más de 24 meses | Varios cientos de euros adicionales |
Si solo pagas la cuota mínima cada mes, gran parte de esa cuota se destina a intereses, no a reducir la deuda real, lo que alarga enormemente el tiempo (y el coste total) para saldarla.
Cómo actuar si ya tienes deuda mala
- Prioriza pagar primero la deuda con mayor tipo de interés, no la de mayor cantidad (método conocido como «avalancha de deuda»).
- Evita seguir generando nueva deuda mala mientras pagas la existente.
- Si el interés es muy alto, valora si es posible renegociar o consolidar la deuda en condiciones mejores.
- No uses el colchón de emergencia completo para pagar deuda de golpe, salvo que el tipo de interés sea extremadamente alto; mantener algo de liquidez sigue siendo importante mientras sales de la deuda.
En resumen
No toda deuda es enemiga de tus finanzas: la clave está en distinguir entre la deuda que te ayuda a construir patrimonio o ingresos futuros (deuda buena, con condiciones razonables) y la que solo financia consumo que pierde valor con intereses altos (deuda mala). Antes de firmar cualquier financiación, pregúntate qué estás financiando realmente, en qué condiciones, y si existe una alternativa mejor antes de comprometerte.
Este contenido tiene un propósito educativo y no sustituye el asesoramiento de un profesional. Cada situación financiera es distinta, así que tómalo como punto de partida, no como una recomendación personalizada.