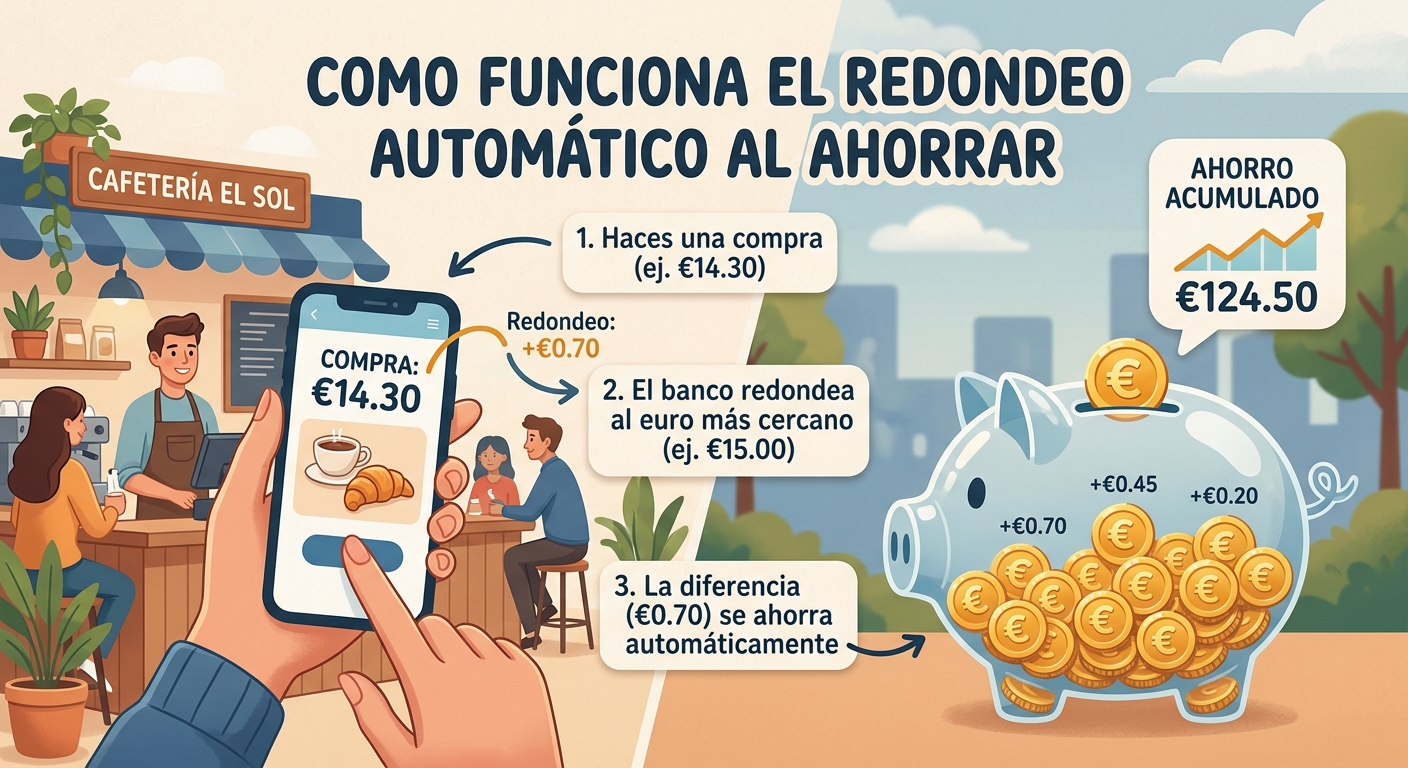
Ya mencionamos el redondeo automático de pasada en nuestro artículo sobre apps de ahorro, pero es una técnica tan popular —y tan efectiva sin apenas esfuerzo— que merece su propio artículo en profundidad. Si alguna vez te has preguntado cómo es posible «ahorrar sin darte cuenta», el redondeo automático es probablemente la respuesta más habitual. Te explicamos exactamente cómo funciona, cuánto puedes llegar a ahorrar con esta técnica, y cómo sacarle el máximo partido.
Qué es el redondeo automático
El redondeo automático es una función que ofrecen muchos bancos y neobancos que consiste en lo siguiente: cada vez que pagas algo con tu tarjeta, el importe se redondea al euro (o a la cantidad que elijas) inmediatamente superior, y la diferencia entre lo que has pagado y ese redondeo se transfiere automáticamente a una cuenta o «hucha» de ahorro separada.
Por ejemplo:
| Compra | Importe real | Importe redondeado | Cantidad ahorrada |
|---|---|---|---|
| Café | 1,80 € | 2,00 € | 0,20 € |
| Supermercado | 34,55 € | 35,00 € | 0,45 € |
| Gasolina | 47,10 € | 48,00 € | 0,90 € |
| Cena fuera | 22,35 € | 23,00 € | 0,65 € |
Ninguna de estas cantidades por separado parece relevante, y esa es precisamente la razón por la que esta técnica funciona tan bien psicológicamente: no percibes el «coste» de ahorrar, porque cada aportación individual es demasiado pequeña como para notarla en tu día a día.
Cuánto se puede llegar a ahorrar con el redondeo automático
La cantidad exacta depende directamente de cuántos pagos con tarjeta hagas al mes. Veamos una estimación con distintos niveles de uso de tarjeta:
| Nº de pagos con tarjeta al mes | Redondeo medio por pago | Ahorro mensual estimado | Ahorro anual estimado |
|---|---|---|---|
| 20 pagos/mes | 0,40 € | 8 € | 96 € |
| 40 pagos/mes | 0,45 € | 18 € | 216 € |
| 60 pagos/mes | 0,50 € | 30 € | 360 € |
Como puedes ver, alguien que usa la tarjeta con frecuencia (unos 60 pagos al mes, es decir, dos pagos diarios de media) puede llegar a ahorrar más de 350 euros al año únicamente con esta función, sin haber tomado ninguna decisión consciente de ahorro en cada pago individual.
Variantes del redondeo que ofrecen algunas apps
No todas las herramientas de redondeo funcionan exactamente igual. Algunas variantes habituales:
- Redondeo simple: redondea al euro más cercano, como en los ejemplos anteriores.
- Redondeo multiplicado: te permite elegir un multiplicador (x2, x3, x5) sobre la cantidad redondeada, para acelerar el ahorro si quieres ir más rápido.
- Redondeo con tope diario o mensual: algunas apps permiten fijar un límite máximo de dinero que se puede transferir por esta vía en un periodo determinado, para evitar sorpresas si has hecho muchos pagos.
- Redondeo hacia un objetivo concreto: en lugar de ir a una «hucha» genérica, puedes destinar el redondeo a un objetivo de ahorro específico (un viaje, un fondo de emergencia).
Ventajas psicológicas del redondeo automático
Más allá de la cantidad concreta que se ahorra, el verdadero valor de esta técnica está en cómo actúa sobre el comportamiento:
- Elimina la fricción de decidir. No tienes que decidir activamente «voy a ahorrar hoy»: ocurre solo, en cada pago.
- El importe es indoloro. Ahorrar 0,20-0,90€ en una compra puntual no genera ninguna sensación de sacrificio, a diferencia de transferir de golpe 100€ a final de mes.
- Refuerza el hábito de ahorro sin esfuerzo consciente, lo que facilita mantenerlo en el tiempo mucho mejor que estrategias que dependen de la fuerza de voluntad diaria.
- Convierte el gasto normal en una fuente de ahorro, sin que tengas que dejar de gastar en lo que ya ibas a gastar de todas formas.
Limitaciones a tener en cuenta
- No sustituye a un plan de ahorro serio. El redondeo es un complemento útil, pero por sí solo rara vez es suficiente para objetivos grandes (como un colchón de emergencia completo o la entrada de una vivienda).
- Depende del volumen de pagos con tarjeta. Si usas mucho el efectivo o Bizum para tus gastos habituales, el redondeo generará mucho menos ahorro, ya que normalmente solo aplica a pagos con tarjeta.
- El dinero suele quedar en una cuenta con poca o ninguna rentabilidad, salvo que la app o banco ofrezca una «hucha» remunerada; conviene revisar si el saldo acumulado genera algún interés.
Cómo combinar el redondeo con otras estrategias de ahorro
El redondeo automático funciona mejor como un complemento, no como tu única estrategia de ahorro. Una combinación efectiva podría ser:
- Automatización principal: una transferencia fija programada cada mes (como vimos en nuestro artículo sobre ahorrar 1.000€ en 6 meses), que constituye la base de tu ahorro.
- Redondeo automático como extra: una capa adicional que aprovecha tu gasto diario normal para sumar algo más, sin esfuerzo consciente.
- Ingresos extra puntuales destinados directamente al ahorro, complementando ambas estrategias anteriores.
En resumen
El redondeo automático es una de las formas más sencillas y menos dolorosas de empezar a construir el hábito del ahorro: convierte tus pagos diarios normales en pequeñas aportaciones automáticas que, sumadas a lo largo del año, pueden suponer varios cientos de euros sin que apenas lo notes. No debería ser tu única estrategia de ahorro, pero como complemento a una transferencia automática fija cada mes, puede acelerar de forma notable tus objetivos financieros sin ningún esfuerzo adicional por tu parte.
Este contenido tiene un propósito educativo y no sustituye el asesoramiento de un profesional. Cada situación financiera es distinta, así que tómalo como punto de partida, no como una recomendación personalizada.