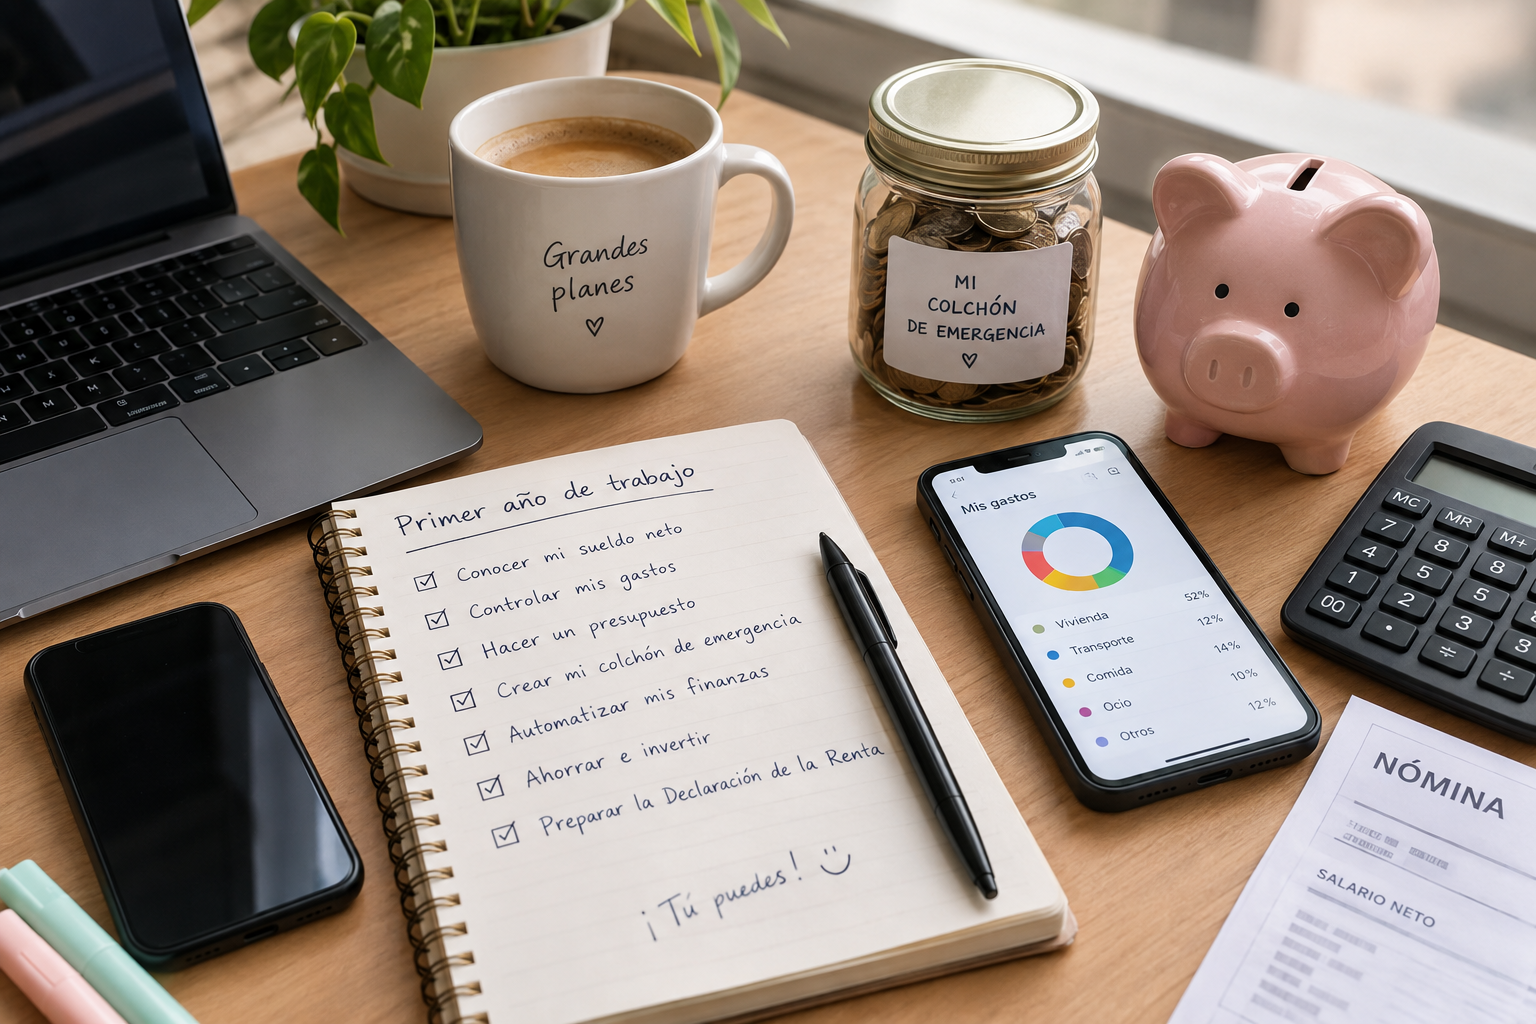
El primer año trabajando es, para muchos, el más caótico financieramente: sueldo nuevo, gastos nuevos, independencia recién estrenada, y ninguna experiencia previa gestionando todo esto a la vez. En este artículo reunimos, a modo de guía práctica, todo lo que hemos ido explicando a lo largo del blog, aplicado específicamente a ese primer año.
Mes 1-2: entiende de verdad tu situación real
Antes de tomar ninguna decisión, necesitas datos reales, no estimaciones:
- Calcula tu sueldo neto real, no el bruto del contrato, como explicamos en el artículo sobre cómo leer tu nómina.
- Registra todos tus gastos durante al menos un mes completo, usando alguna de las apps que vimos en su artículo correspondiente.
- Identifica tus gastos fijos ineludibles (vivienda, suministros, transporte) frente a los variables.
Mes 2-3: monta tu presupuesto base
Con los datos reales del primer mes, aplica la regla 50/30/20 (ajustada a tu realidad, como vimos en su artículo específico si el alquiler se come más del 50%). No te obsesiones con que salga perfecto a la primera: los primeros meses son de calibración.
Mes 3-4: empieza tu colchón de emergencia, aunque sea pequeño
No esperes a «tener todo organizado» para empezar. Abre una cuenta remunerada separada y programa una transferencia automática, aunque sean 50-100€ al mes al principio. El objetivo inicial no es llegar a los 3-6 meses de gastos de golpe, sino crear el hábito y alcanzar un primer colchón simbólico de 300-500€ cuanto antes.
Mes 4-6: automatiza todo lo que puedas
Aplica el sistema de las 4 capas que explicamos en el artículo sobre automatización de finanzas: domiciliaciones de gastos fijos, transferencia al colchón, y en cuanto tengas margen, una pequeña aportación a inversión, aunque sean 20-30€ al mes.
Errores típicos del primer año (y cómo evitarlos)
| Error común | Por qué ocurre | Solución |
|---|---|---|
| Gastar como si el sueldo neto fuera el bruto | Confusión entre las dos cifras | Trabaja siempre con el neto real, no el del contrato |
| No reservar dinero para la Declaración de la Renta | Desconocimiento de la obligación de declarar | Revisa el artículo sobre cuándo es obligatorio declarar |
| «Estrenar» el sueldo con gastos grandes el primer mes | Euforia de la primera nómina | Espera 2-3 meses antes de comprometerte a gastos grandes recurrentes |
| No empezar el colchón de emergencia hasta «tener todo claro» | Perfeccionismo que retrasa el inicio | Empieza con cantidades pequeñas desde el primer mes |
| Acumular deuda de tarjeta en modalidad revolving | Falta de conocimiento sobre sus intereses reales | Revisa el artículo sobre cómo funciona una tarjeta de crédito |
| No revisar la retención de IRPF tras empezar a trabajar | Desconocimiento del ajuste que ocurre en la primera declaración | Consulta el artículo sobre retención del IRPF |
Qué hacer con la primera paga extra o bonus
Si tu empresa reparte pagas extra no prorrateadas o algún tipo de bonus, resiste la tentación de gastarlo íntegramente en algo puntual. Una distribución sensata podría ser:
- Una parte para reforzar tu colchón de emergencia si aún no está completo.
- Una parte para un capricho o algo que realmente disfrutes (el primer año también es para celebrar tu independencia, no solo para privarte de todo).
- Una parte destinada a inversión a largo plazo, si el colchón ya está cubierto.
Prepárate para la primera Declaración de la Renta
Como vimos en la categoría de fiscalidad, tu primer año trabajando suele generar un desajuste de retención favorable, especialmente si empezaste a mitad de año. Guarda tus nóminas y revisa con calma si te corresponde una devolución cuando llegue la campaña de la Renta en primavera.
Un calendario mental para el primer año
| Periodo | Foco principal |
|---|---|
| Mes 1-2 | Entender tu situación real (ingresos, gastos) |
| Mes 3-4 | Presupuesto base + inicio del colchón de emergencia |
| Mes 5-8 | Automatización de ahorro y primeras aportaciones a inversión |
| Mes 9-12 | Consolidar el colchón, revisar y ajustar el presupuesto según la experiencia acumulada |
| Abril-junio (año siguiente) | Primera Declaración de la Renta |
En resumen
El primer año de trabajo no tiene por qué ser caótico si lo abordas con un plan progresivo: entender tu sueldo neto real, montar un presupuesto realista, empezar tu colchón de emergencia aunque sea con cantidades pequeñas, y automatizar el sistema en cuanto tengas margen. Los errores más comunes (confundir bruto con neto, gastar en exceso la primera nómina, no reservar para la Declaración de la Renta) son evitables simplemente conociéndolos de antemano, y el objetivo del primer año no es tener todo perfecto, sino sentar las bases de hábitos que te acompañarán el resto de tu vida financiera.
Este contenido tiene un propósito educativo y no sustituye el asesoramiento de un profesional. Cada situación financiera es distinta; ajusta estas recomendaciones a tu realidad concreta.