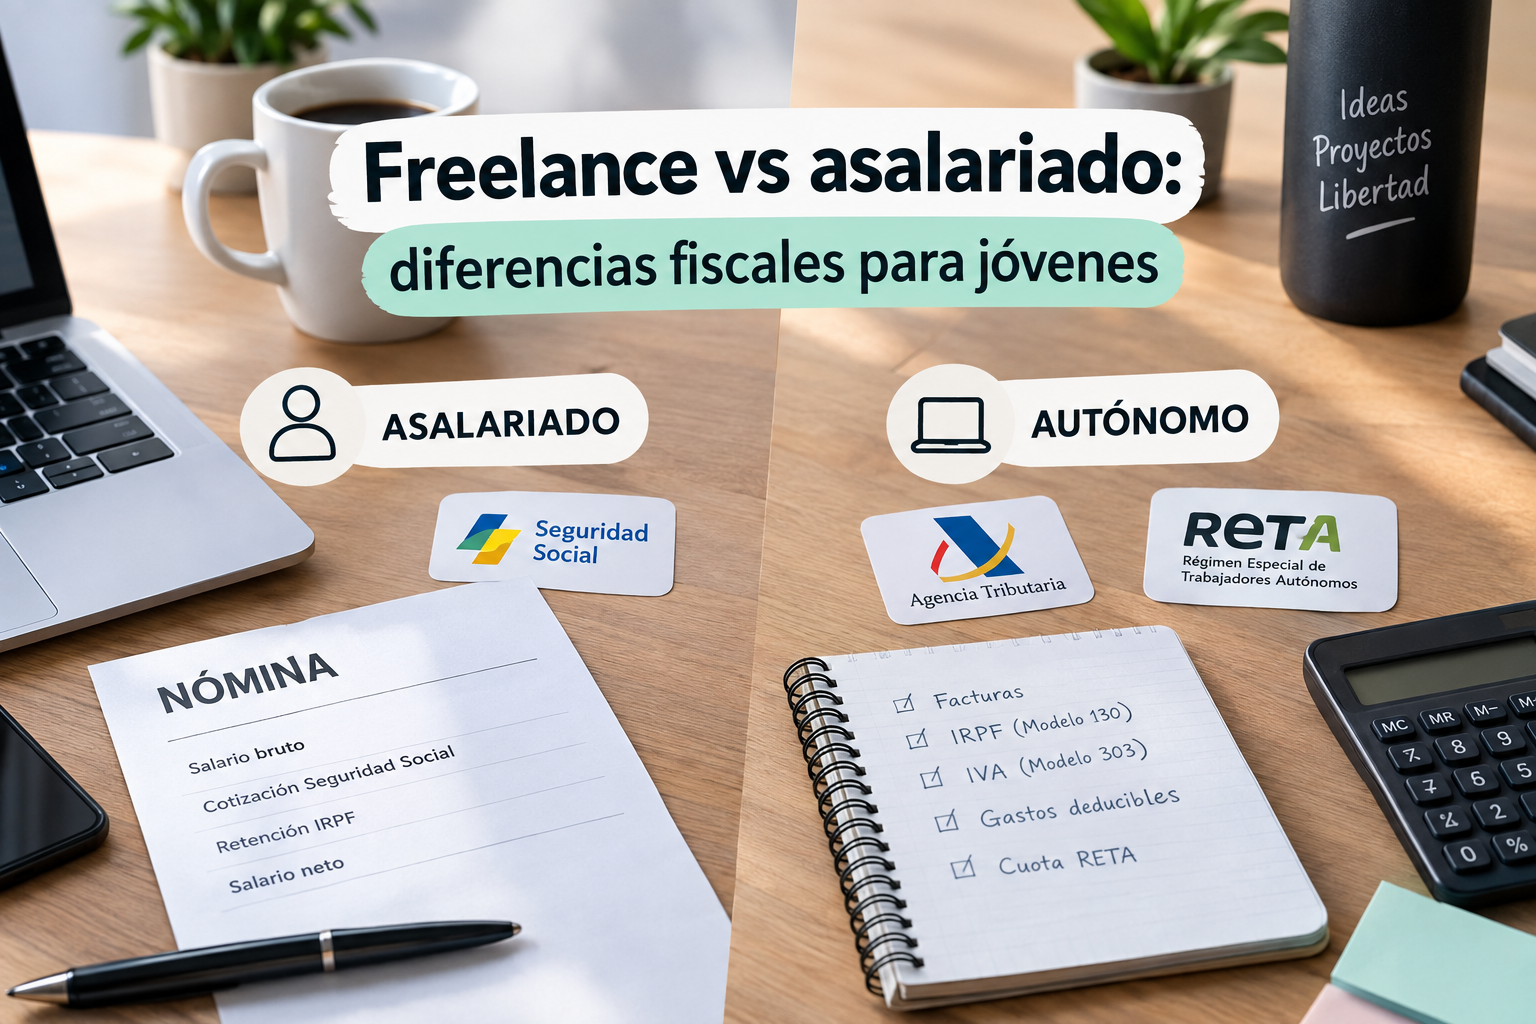
Cada vez más jóvenes se plantean, en algún momento de su carrera, dar el salto a trabajar como autónomo: por elección propia o porque una empresa se lo propone en lugar de contratarles. Antes de dar ese paso, conviene entender bien las diferencias fiscales reales entre ambas opciones, que van mucho más allá de «facturas en vez de nómina».
La diferencia estructural de partida
Como asalariado, tu empresa paga por ti una parte de la cotización a la Seguridad Social (en torno al 30% adicional sobre tu salario bruto) y gestiona tu retención de IRPF automáticamente. Como autónomo, tú asumes el 100% de tu propia cotización (la llamada cuota RETA) y eres responsable directo de calcular y pagar tus impuestos.
La cuota de autónomos (RETA) en 2026
Desde 2023, la cuota de autónomos ya no es una cifra fija: se calcula según tramos de rendimientos netos reales (ingresos menos gastos deducibles), con 15 tramos que en 2026 van aproximadamente de 200€ a 590€ al mes. A esto se suma el MEI (Mecanismo de Equidad Intergeneracional), que en 2026 sube al 0,9% sobre la base de cotización (entre 6 y 15€ adicionales al mes), un recargo que el autónomo asume íntegramente, a diferencia del asalariado, que lo comparte con la empresa.
La tarifa plana: la gran ventaja para quien empieza
Si te das de alta como autónomo por primera vez (o no has estado en ese régimen en los últimos 2-3 años), puedes acceder a la tarifa plana de 80€/mes durante los primeros 12 meses, ampliable otros 12 meses más si tus rendimientos netos previstos no superan el SMI. Con el MEI incluido, la cuota real ronda los 88,64€/mes. Algunas comunidades autónomas ofrecen además la llamada «Cuota Cero», que cubre esta cuota por completo durante ese periodo.
Comparativa de conceptos fiscales
| Asalariado | Autónomo | |
|---|---|---|
| Cotización Seguridad Social | ~6,48% del salario, lo paga el trabajador (la empresa paga el resto) | 100% a cargo del autónomo, según tramo de rendimiento neto |
| Cuota inicial | No aplica | 80€/mes (tarifa plana) los primeros 12-24 meses |
| Retención IRPF | La calcula y gestiona la empresa automáticamente | El propio autónomo la aplica en sus facturas y liquida trimestralmente |
| Gestión de impuestos | Ninguna gestión directa, salvo la Declaración de la Renta anual | Modelos trimestrales de IRPF (130) e IVA (303), más la Renta anual |
| Gastos deducibles | Prácticamente ninguno | Material, suministros proporcionales, formación, entre otros, si están vinculados a la actividad |
| Prestación por desempleo | Sí, con cotización específica | Solo si se cotiza voluntariamente por cese de actividad |
| Baja por enfermedad | Cubierta desde el primer día en la mayoría de casos | Cubierta, pero condicionada a la cotización realizada |
El IRPF: mismo impuesto, gestión muy distinta
Ambos tributan por IRPF con la misma escala progresiva que ya explicamos en el artículo sobre la retención del IRPF. La diferencia está en la gestión: el asalariado ve la retención aplicada automáticamente cada mes en su nómina, mientras que el autónomo debe autoliquidar trimestralmente un pago fraccionado a cuenta del IRPF a través del Modelo 130, además de presentar el IVA trimestral (Modelo 303) si su actividad está sujeta a este impuesto.
Por qué el primer año o dos puede salir a favor del autónomo
Mientras dura la tarifa plana, el autónomo paga una cuota mensual muy reducida frente a lo que costaría contratarle como asalariado equivalente (recuerda: la empresa paga aproximadamente un 30% adicional sobre el salario bruto en concepto de Seguridad Social). Esto explica por qué, en términos de coste, muchas empresas prefieren contratar a alguien como autónomo en lugar de asalariado para un mismo servicio.
Sin embargo, esta ventaja es temporal: una vez agotada la tarifa plana, la cuota sube considerablemente según el tramo de rendimientos, y el balance económico entre ambas opciones tiende a equilibrarse o incluso a invertirse.
El coste que no se ve a corto plazo: la pensión futura
Este es el matiz que menos se tiene en cuenta al comparar ambas opciones. Un autónomo que cotiza habitualmente por la base mínima durante toda su vida laboral puede terminar con una pensión de jubilación sensiblemente inferior a la de un asalariado equivalente, ya que su prestación futura depende directamente de la base de cotización elegida, no de sus ingresos reales. Es una decisión que conviene tener presente si planteas ser autónomo a largo plazo, no solo como fórmula puntual.
Gastos deducibles: la otra cara de la moneda para el autónomo
A cambio de asumir toda la gestión, el autónomo puede deducirse gastos vinculados a su actividad (material, parte proporcional de suministros si trabaja desde casa, formación relacionada, entre otros), reduciendo su base imponible. El asalariado, en cambio, apenas tiene margen de deducción sobre sus rendimientos del trabajo más allá de las reducciones generales ya incorporadas en el cálculo del IRPF.
Pluriactividad: cuando compaginas ambas cosas
Es posible ser asalariado y autónomo a la vez (por ejemplo, un trabajo por cuenta ajena y un proyecto propio en paralelo). En este caso, cotizas en ambos regímenes, y existe la posibilidad de solicitar la devolución del exceso de cotización si la suma total supera determinados límites anuales.
En resumen
La diferencia entre ser asalariado o autónomo va mucho más allá de «cobrar nómina o hacer facturas»: implica asumir el 100% de tu cotización a la Seguridad Social (aunque con la tarifa plana de 80€/mes durante el primer año, ampliable, se suaviza mucho al principio), gestionar tú mismo tus impuestos trimestrales, y renunciar a parte de la protección social automática de la que disfruta un asalariado, a cambio de poder deducirte gastos de tu actividad. El primer año o dos, gracias a la tarifa plana, la balanza suele favorecer al autónomo en términos de coste inmediato, pero conviene mirar también al largo plazo, especialmente en lo relativo a la pensión futura.
Este contenido tiene un propósito educativo y no sustituye el asesoramiento de un profesional. La normativa sobre cotización de autónomos y sus tramos cambia con frecuencia; verifica siempre la información actualizada en la Seguridad Social y la Agencia Tributaria antes de tomar decisiones.